פורסם 31 באוגוסט 2026
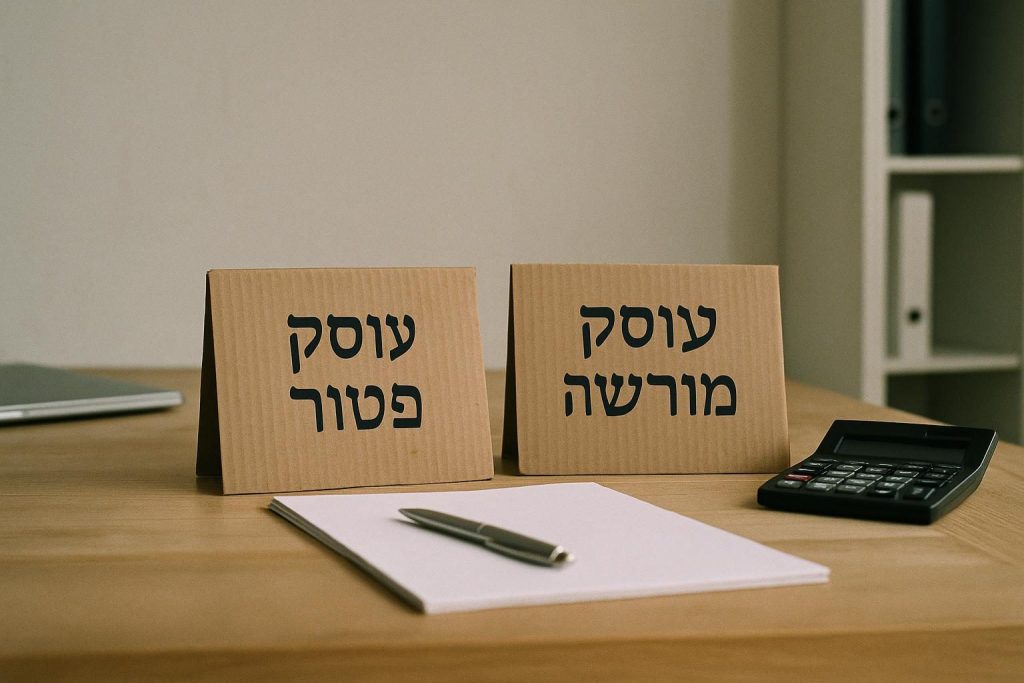
ההבדל המרכזי בין עוסק פטור לעוסק מורשה הוא מע"מ: עוסק פטור לא גובה מע"מ מלקוחות ולא מקזז מע"מ על הוצאות, ומותר לו לפעול כך רק כל עוד המחזור השנתי נמוך מתקרה של כ-120,000 ש"ח (הסכום מתעדכן מדי שנה). עוסק מורשה גובה מע"מ, מגיש דוחות תקופתיים ומנהל ספרים מלאים, אבל יכול לקזז מע"מ ולעבוד מול כל לקוח. הבחירה תלויה בהיקף הפעילות, בסוג הלקוחות ובגובה ההוצאות, ובמדריך הזה נעבור על כל השיקולים.
מה זה עוסק פטור ולמי הוא מתאים
עוסק פטור הוא מעמד שנועד לעסקים קטנים בתחילת דרכם או לפעילות צדדית. הפטור הוא ממע"מ בלבד: מי שרשום כעוסק פטור עדיין חייב בדיווח למס הכנסה ובתשלום דמי ביטוח לאומי, ומגיש דוח שנתי כמו כל עצמאי. היתרון הגדול הוא הפשטות: אין דוחות מע"מ תקופתיים, ניהול הספרים בסיסי (בדרך כלל ספר תקבולים ותשלומים ופנקס קבלות), והמחיר ללקוח הפרטי נמוך יותר כי לא נוסף לו מע"מ.
כדאי לקרוא גם: עיצוב משרד קטן: המדריך המלא לתכנון, ריהוט ותאורה · כיסאות בר למטבח ולאי: המדריך המקיף לבחירה נכונה, מידות, חומרים, סגנונות ותחזוקה (2026) · ריהוט משרדי מודרני: מדריך לבחירה נכונה
המעמד מתאים במיוחד למי שמוכר שירותים ללקוחות פרטיים, למי שההוצאות העסקיות שלו נמוכות, ולמי שעדיין בודק אם הרעיון עובד. חשוב לדעת שיש מקצועות שאינם יכולים להירשם כעוסק פטור גם אם המחזור נמוך, בהם רופאים, עורכי דין, רואי חשבון, אדריכלים, מהנדסים ויועצים מסוימים. מי ששייך לאחד המקצועות האלה נרשם ישירות כעוסק מורשה.
מה זה עוסק מורשה ומה הוא מחייב
עוסק מורשה הוא המעמד ה"רגיל" של עסק עצמאי. הוא מוציא חשבוניות מס עם מע"מ, מגיש דוח מע"מ אחת לחודש או אחת לחודשיים (לפי גובה המחזור), ומנהל ספרים לפי הוראות ניהול פנקסים המתאימות לענף שלו. בתמורה הוא מקזז את המע"מ ששילם על ציוד, שכירות, תוכנות ושירותים, כך שעלות ההוצאות בפועל נמוכה יותר.
יש גם יתרון תדמיתי ומעשי: עסקים וארגונים רבים מעדיפים לעבוד מול עוסק מורשה, כי הם מקזזים את המע"מ שבחשבונית ואין להם עניין לשלם "פחות" לעוסק פטור. מי שמתכנן לעבוד עם חברות, מוסדות או לקוחות עסקיים, סביר שיגיע למעמד הזה בכל מקרה.
עוסק פטור מול מורשה: טבלת השוואה
| קריטריון | עוסק פטור | עוסק מורשה |
|---|---|---|
| תקרת מחזור שנתי | כ-120,000 ש"ח (מתעדכן מדי שנה) | ללא תקרה |
| גביית מע"מ מלקוחות | לא גובה, מוציא קבלות בלבד | גובה מע"מ ומוציא חשבוניות מס |
| קיזוז מע"מ על הוצאות | אין | יש, על הוצאות עסקיות מוכרות |
| דיווח למע"מ | הצהרה שנתית אחת על גובה המחזור | דוח תקופתי חודשי או דו-חודשי |
| ניהול ספרים | בסיסי: תקבולים ותשלומים, קבלות | מלא לפי הוראות ניהול פנקסים |
| מס הכנסה וביטוח לאומי | חובה, דוח שנתי ומקדמות | חובה, דוח שנתי ומקדמות |
| מתאים בעיקר ל | לקוחות פרטיים, פעילות קטנה או צדדית | לקוחות עסקיים, הוצאות גבוהות, צמיחה |
הערה חשובה: תקרת המחזור נקבעת בתקנות ומתעדכנת, ולכן לפני החלטה כדאי לוודא את הסכום המדויק לשנה הרלוונטית. הסכומים כאן הם להתמצאות בלבד.
מה קורה כשעוברים את תקרת המחזור
מי שרשום כעוסק פטור והמחזור שלו עובר את התקרה במהלך השנה חייב לפנות למשרד מע"מ ולשנות את הסיווג לעוסק מורשה. החובה חלה מרגע החריגה, לא מסוף השנה, וממנה והלאה יש לגבות מע"מ על כל עסקה. עסק שממשיך להוציא קבלות בלי מע"מ אחרי שחרג עלול להידרש לשלם את המע"מ מכיסו על כל ההכנסות שמעבר לתקרה, בתוספת קנסות. לכן מי שמתקרב לתקרה כבר באמצע השנה, כדאי לו לתכנן את המעבר מראש ולא להיתפס בהפתעה.
מתי כדאי לעבור למורשה עוד לפני החריגה
יש מצבים שבהם המעבר לעוסק מורשה משתלם גם כשהמחזור עדיין נמוך מהתקרה:
- הוצאות הקמה גבוהות: מי שקונה ציוד יקר, משפץ חלל עבודה או משלם שכירות עסקית מקזז מע"מ משמעותי. על השקעה של 50,000 ש"ח, למשל, מדובר בקיזוז של כמה אלפי שקלים.
- לקוחות עסקיים: אם רוב הלקוחות הם חברות, המע"מ שקוף עבורם והמעמד המורשה נתפס כרציני יותר.
- צמיחה צפויה: מי שיודע שיעבור את התקרה תוך חודשים ספורים חוסך לעצמו שינוי סיווג באמצע השנה ובלבול בחשבוניות.
- מכרזים והתקשרויות: גופים ציבוריים וחברות גדולות דורשים לעיתים חשבונית מס כתנאי לעבודה.
לעומת זאת, מי שמוכר בעיקר לפרטיים ועובד עם הוצאות נמוכות, ייתכן שדווקא הפטור נותן לו יתרון תמחורי אמיתי, ואין סיבה למהר.
שלבי הרישום במע"מ ובביטוח לאומי
תהליך פתיחת התיקים דומה בשני המעמדים, וההבדל הוא בעיקר בטופס ובמסמכים. הסדר המקובל:
- רישום במע"מ: ממלאים טופס 821 (פתיחת תיק עוסק) במשרד מע"מ האזורי או דרך המערכת המקוונת. מצרפים תעודת זהות, אסמכתה על חשבון בנק, ולעיתים חוזה שכירות או מסמך שמעיד על מקום העסק. במעמד הזה מצהירים על המחזור הצפוי, וזה מה שקובע אם הסיווג יהיה פטור או מורשה.
- קבלת תעודת עוסק: בסיום התהליך מקבלים אישור רישום, ואיתו אפשר להזמין פנקס קבלות (לפטור) או להפיק חשבוניות מס (למורשה), כולל דרך תוכנות חשבוניות דיגיטליות.
- פתיחת תיק במס הכנסה: טופס 5329 או פתיחה מקוונת. כאן נקבעות מקדמות המס, ואפשר לבקש פטור ממקדמות בשנה הראשונה אם ההכנסה הצפויה נמוכה.
- רישום בביטוח לאומי: טופס 6101 (דין וחשבון רב שנתי) לפתיחת תיק עצמאי. גובה דמי הביטוח נקבע לפי ההכנסה המוצהרת, ומי שעובד גם כשכיר מדווח על כך כדי למנוע כפל תשלום.
- שינוי סיווג בהמשך: מעבר מפטור למורשה נעשה בפנייה למשרד מע"מ עם עדכון המחזור. תיקי מס הכנסה וביטוח לאומי נשארים כפי שהם.
כל התהליך אפשרי בלי עזרה מקצועית, אבל רבים מעדיפים שרואה חשבון או יועץ מס יבצע את הרישום, בעלות של כמה מאות שקלים, כדי לוודא שהסיווג וההצהרות נכונים מההתחלה.
כמה זה עולה בפועל
הרישום עצמו במע"מ, במס הכנסה ובביטוח לאומי אינו כרוך באגרה. ההבדל בעלויות השוטפות נובע מהנהלת החשבונות: עוסק פטור יכול להסתפק בדוח שנתי דרך יועץ מס בעלות משוערת של כמה מאות עד כ-1,500 ש"ח לשנה, בעוד עוסק מורשה משלם בדרך כלל ליווי חודשי או דו-חודשי שמסתכם באלפי שקלים בשנה, לפי היקף החשבוניות. המספרים משתנים בין משרדים ואזורים, ולכן כדאי לקבל שתיים או שלוש הצעות. פירוט מלא של הוצאות ההקמה, מהציוד ועד הרישוי, מופיע במדריך שלנו על כמה עולה לפתוח עסק קטן בישראל. ומי שכבר מתכנן חלל עבודה משלו ימצא רעיונות במדריך עיצוב משרד קטן, וזו בדיוק הוצאה שבמעמד מורשה מקזזים עליה מע"מ.
שאלות נפוצות
האם עוסק פטור פטור גם ממס הכנסה?
לא. הפטור הוא ממע"מ בלבד. עוסק פטור מגיש דוח שנתי למס הכנסה, משלם מס לפי מדרגות ההכנסה שלו, ומשלם דמי ביטוח לאומי ובריאות כעצמאי. מי שהכנסתו נמוכה ייתכן שלא יגיע לסף המס, אבל חובת הדיווח קיימת.
אפשר לחזור מעוסק מורשה לעוסק פטור?
אפשר, אבל בתנאים: המחזור צריך להיות נמוך מהתקרה במשך תקופה שנקבעת בתקנות, בדרך כלל שנתיים רצופות, ויש להגיש בקשה לשינוי סיווג במע"מ. בפועל המעבר חזרה נדיר, ולכן כדאי לחשוב היטב לפני שעוברים.
עוסק פטור יכול להוציא חשבונית מס?
לא. עוסק פטור מוציא קבלה בלבד, או "חשבונית עסקה" ללא מע"מ. אם לקוח עסקי דורש חשבונית מס לצורך קיזוז, זה סימן שמתקרב הזמן לשקול מעבר למעמד מורשה.
מה קורה אם עובדים כשכיר ופותחים עסק במקביל?
אפשר להיות שכיר ועוסק (פטור או מורשה) בו זמנית. ההכנסה מהעסק מצטרפת למשכורת בחישוב המס השנתי, ובביטוח לאומי מדווחים על שני המקורות כדי שדמי הביטוח יחושבו נכון ולא בכפל.
איך יודעים מה התקרה העדכנית לעוסק פטור?
התקרה מתפרסמת באתר רשות המסים ומתעדכנת בתחילת שנה. בשנים האחרונות היא עומדת על כ-120,000 ש"ח, אבל לפני החלטה או רישום כדאי לבדוק את הסכום המדויק לשנה הנוכחית.
לסיכום
עוסק פטור מול מורשה היא לא שאלה של "מה עדיף" אלא של "מה מתאים עכשיו". מי שמתחיל בקטן, עובד מול פרטיים ומוציא מעט, ירוויח מהפשטות של הפטור. מי שמשקיע בציוד, עובד מול חברות או צופה צמיחה מהירה, יעדיף כנראה להירשם כמורשה מההתחלה. בכל מקרה, כדאי לעקוב אחרי המחזור לאורך השנה ולתכנן את המעבר לפני שהתקרה מכריחה אותו.
עורכת ראשית, Droppa
נועה ברק עורכת את Droppa מאז 2023. הרקע שלה בכתיבה על עיצוב, אדריכלות ותרבות צריכה, והיא אוהבת במיוחד כתבות שמתחילות בשאלה פשוטה של קוראים ומסתיימות במדריך שאפשר ליישם. כשהיא לא עורכת, היא מסתובבת בירידי עיצוב ומצלמת חזיתות של בניינים.