פורסם 30 ביוני 2026
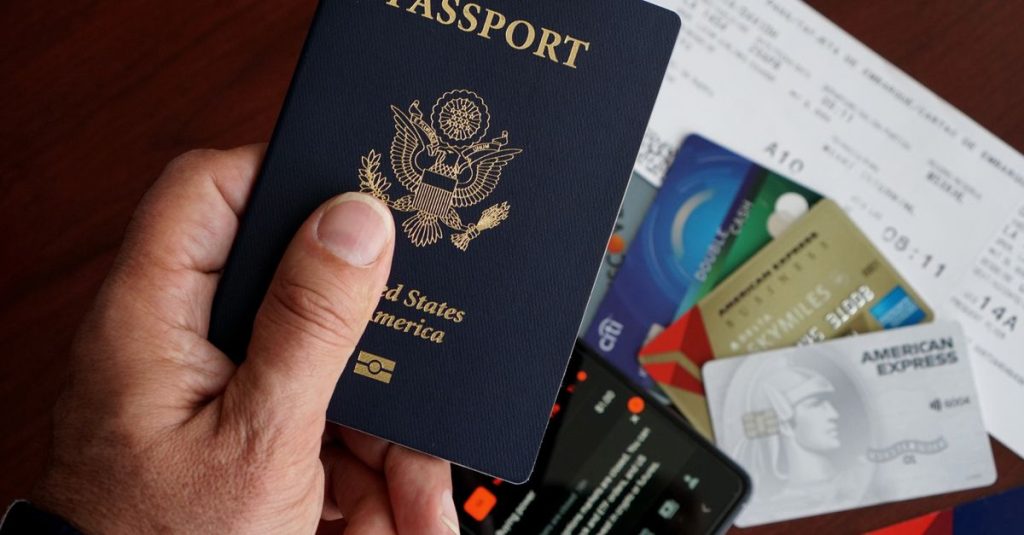
כרטיס אשראי לנסיעות נבחן בעיקר לפי שלושה פרמטרים: עמלת המרת מטבע, עמלת משיכת מזומן בחו״ל והאם מצורף אליו ביטוח נסיעות ובאילו תנאים. בכרטיס בנקאי רגיל עמלת ההמרה נעה בדרך כלל סביב 2-3 אחוזים מכל עסקה, ובכרטיסים ייעודיים לנסיעות היא נמוכה יותר או מבוטלת. ההפרש נראה זניח בעסקה בודדת, אבל בטיול של שבועיים הוא מצטבר למאות שקלים. כדאי לבדוק הכול לפני הטיסה, לא אחריה.
למה ההפרש בין כרטיסים מצטבר דווקא בחו״ל
בארץ כמעט אף אחד לא חושב על עמלות בכרטיס האשראי: משלמים בשקלים, והסכום שמופיע בחיוב הוא הסכום שנרשם בקופה. ברגע שעוברים לאירו, לדולר או לין, נכנסים לתמונה שני רכיבים נוספים: שער ההמרה שמפעיל הכרטיס משתמש בו, ועמלת המרה באחוזים שמתווספת מעל.
כדאי לקרוא גם: קניית מוצרי חשמל לבית: מה לבדוק לפני שקונים מקרר, מכונה ומדיח · ביטוח נסיעות לחו״ל: מה חובה לבדוק לפני שקונים · בדיקת נאותות לפני רכישת עסק: מדריך שלבים ומה לבדוק
הפער בין הכרטיסים לא נובע רק מהאחוז המוצהר. שני כרטיסים שמציגים אותה עמלה יכולים להגיע לחיוב שונה, אם אחד מהם ממיר לפי שער יציג ואחר לפי שער מסחרי פנימי. לכן כדאי להסתכל על שני הדברים יחד: כמה גובים, ולפי איזה שער ממירים.
חשבון פשוט ממחיש את הסדר גודל: בטיול שבו מוציאים כ-8,000 שקל בכרטיס, כל אחוז עמלה שווה כ-80 שקל. מעבר מכרטיס עם 3 אחוזים לכרטיס עם אפס אחוז חוסך בערך 240 שקל, בלי לוותר על שום דבר בטיול עצמו.
שלושת הפרמטרים שקובעים
עמלת המרת מטבע
זו העמלה המרכזית, והיא נגבית על כל עסקה שמתבצעת במטבע שאינו שקל, כולל רכישות אונליין מאתרים זרים. הטווח האופייני בשוק הישראלי הוא כ-1.5-3 אחוזים, כשכרטיסים בנקאיים סטנדרטיים נמצאים בדרך כלל בחלק העליון של הטווח וכרטיסים ייעודיים לנסיעות בחלק התחתון או באפס.
עמלת משיכת מזומן בחו״ל
כאן ההבדלים גדולים במיוחד. משיכת מזומן בכספומט בחו״ל נושאת לרוב עמלה קבועה במטבע חוץ, לעיתים בתוספת אחוז מהסכום, ולפעמים גם עמלה שגובה בעל הכספומט המקומי בנפרד. משיכות קטנות ותכופות הן הדרך המהירה ביותר לשרוף כסף על עמלות.
ביטוח נסיעות נלווה
לא מעט כרטיסים כוללים ביטוח נסיעות, אבל כמעט תמיד בתנאים מוגבלים: מספר ימים מרבי לנסיעה, גיל מרבי, דרישה שהטיסה תירכש בכרטיס עצמו, וכיסוי חלקי בלבד למצבים רפואיים קיימים, ספורט אתגרי או ציוד יקר.
טבלת השוואה: סוגי כרטיסים ומה לצפות מהם
הטבלה מציגה טווחים אופייניים בשוק הישראלי נכון לתקופה האחרונה. המספרים משתנים בין מנפיקים, מסלולים ומבצעים, ולכן יש לראות בהם נקודת פתיחה להשוואה ולא נתון מחייב.
| סוג הכרטיס | עמלת המרת מטבע | משיכת מזומן בחו״ל | ביטוח נסיעות כלול |
|---|---|---|---|
| כרטיס בנקאי רגיל | כ-2.5-3 אחוזים | עמלה קבועה גבוהה יחסית, לעיתים בתוספת אחוז | לרוב לא, או כיסוי בסיסי מאוד |
| כרטיס פרימיום / זהב | כ-2-2.5 אחוזים | עמלה קבועה בינונית | לרוב כן, מוגבל בימים ובגיל |
| כרטיס ייעודי לנסיעות | אפס עד כ-1.5 אחוז | עמלה מופחתת או פטור חלקי | לעיתים קרובות כן, בתנאים מוגדרים |
| כרטיס נטען / רב-מטבעי | אפס על מטבע שנטען מראש | משתנה, לעיתים מוגבל בסכום חודשי | בדרך כלל לא |
ההבדל בין כרטיס בנקאי רגיל לכרטיס ייעודי לנסיעות
כרטיס בנקאי רגיל נועד לשימוש יומיומי בישראל. החיוב שלו מתנהל מול חשבון העו״ש, התנאים שלו אחידים יחסית, והשימוש בחו״ל הוא נספח ולא מוקד. כרטיס ייעודי לנסיעות, לעומת זאת, בנוי סביב שימוש במטבע חוץ: עמלת ההמרה נמוכה או מבוטלת, לעיתים יש טעינה מראש במטבע נבחר, ולפעמים מצורפות הטבות בשדות תעופה או ביטוח רחב יותר.
החיסרון הוא שכרטיסים כאלה עשויים לגבות דמי כרטיס חודשיים או שנתיים, להתנות את ההטבה במחזור מינימלי, או להגביל את הפטור לתקופה ראשונה בלבד. לכן כדאי לחשב: אם דמי הכרטיס השנתיים גבוהים מהחיסכון הצפוי בעמלות, ההטבה קיימת רק על הנייר. מי שטס פעם בשנה לחופשה קצרה ומי שטס ארבע פעמים בשנה מגיעים לתשובות שונות לגמרי.
ביטוח נלווה מול ביטוח נסיעות נפרד
זו הנקודה שהכי כדאי לבדוק ברצינות, כי הפער בין תחושת הביטחון לבין הכיסוי בפועל יכול להיות גדול. לפני שמסתמכים על הביטוח שבכרטיס, כדאי לעבור על הרשימה הבאה מול דף התנאים:
- משך הנסיעה: ביטוחים נלווים מכסים לרוב נסיעה של מספר ימים מוגבל, ומי שנשאר יותר עלול להישאר ללא כיסוי מהיום הראשון של החריגה.
- גיל המבוטח: קיימת לעיתים קרובות תקרת גיל, ומעליה הכיסוי מצטמצם או נפסק.
- תנאי ההפעלה: חלק מהביטוחים נכנסים לתוקף רק אם כרטיס הטיסה נרכש באותו כרטיס אשראי.
- מצב רפואי קיים: כמעט תמיד לא מכוסה בביטוח הנלווה, ודורש הרחבה בתשלום נפרד.
- פעילויות מיוחדות: סקי, צלילה, טיפוס ופעילויות אתגריות אחרות לרוב מוחרגות.
- ציוד ומטען: הכיסוי למחשב נייד, מצלמה או ציוד יקר מוגבל בסכום, ולעיתים נמוך משווי הפריט.
- השתתפות עצמית: סכום שמפחית משמעותית את הערך בתביעות קטנות.
אם הנסיעה קצרה, פשוטה, ללא מצב רפואי מיוחד וללא ציוד יקר, הביטוח הנלווה עשוי להספיק. בכל מקרה אחר, ביטוח נסיעות נפרד הוא בדרך כלל ההחלטה הנכונה, גם אם המשמעות היא תשלום כפול במידה מסוימת. עלות ביטוח בסיסי לנסיעה קצרה באירופה נעה לרוב בעשרות שקלים בודדים ליום, וההרחבות מייקרות בהתאם.
מלכודות נפוצות בתשלום בחו״ל
גם עם הכרטיס הנכון, אפשר להפסיד כסף על דברים קטנים. אלה החזרות שחוזרות על עצמן:
- המרה דינמית (DCC): כשהקופה או הכספומט מציעים לחייב בשקלים במקום במטבע המקומי, השער כמעט תמיד גרוע יותר. כדאי לבחור תמיד במטבע המקומי.
- משיכות מזומן קטנות ותכופות: עמלה קבועה על כל משיכה הופכת משיכה של 200 יורו לזולה יחסית ומשיכה של 40 יורו ליקרה מאוד באחוזים.
- פיקדון ברכב או במלון: חסימת מסגרת שיכולה להשאיר בלי מקום לעסקאות אחרות באמצע הטיול.
- הסתמכות על כרטיס יחיד: כרטיס שנחסם בגלל חשד להונאה מחייב חלופה בארנק.
- תשלומים קטנים רבים: אחוז עמלה נגבה גם על קפה בשלושה יורו, וההצטברות לא מורגשת בזמן אמת.
צ׳ק ליסט לפני הטיסה
רוב הפעולות האלה לוקחות דקות ספורות, ורובן אפשריות באפליקציה או בשיחה קצרה עם שירות הלקוחות:
- לבדוק את עמלת ההמרה המדויקת של הכרטיס בדף התנאים, לא לפי זיכרון.
- לוודא שיש מסגרת אשראי מספיקה לחודש הנסיעה, כולל פיקדונות.
- לבדוק שהכרטיס מאושר לשימוש בחו״ל ושהתוקף שלו לא פג באמצע הטיול.
- לוודא שיש קוד PIN פעיל למשיכת מזומן, ולהיזכר בו לפני היציאה.
- לקחת כרטיס גיבוי ממנפיק אחר, ולשמור אותו בנפרד מהראשון.
- לשמור את מספר הטלפון לחסימת כרטיס במקום נגיש שאינו הטלפון עצמו.
- להגדיר התראות על עסקאות באפליקציה, כדי לזהות חיוב חריג מיד.
ההיגיון כאן דומה לכל רכישה שמשלמים עליה שנים: בדיקה קצרה של התנאים לפני ההחלטה שווה הרבה יותר מתיקון בדיעבד. אותו עיקרון נכון גם בקניית מוצרי חשמל לבית, שם ההבדל בין דגמים מתגלה בעיקר באותיות הקטנות.
שאלות נפוצות
האם עדיף לשלם בחו״ל במזומן או בכרטיס אשראי?
ברוב היעדים המפותחים תשלום בכרטיס יוצא זול יותר, כי עמלת ההמרה נמוכה מהפער בשערי ההמרה בדוכני חלפנות. מזומן עדיין נחוץ לשווקים, טיפים ותחבורה מקומית, ולכן כדאי למשוך סכום אחד גדול יחסית במקום משיכות קטנות חוזרות.
מה זה DCC ולמה כדאי לסרב לו?
DCC היא המרה דינמית שבה בית העסק או הכספומט מבצעים את ההמרה לשקלים במקום חברת האשראי. השער שמוצע כמעט תמיד פחות טוב, והתוספת יכולה להגיע לכמה אחוזים. הבחירה במטבע המקומי כמעט תמיד משתלמת יותר.
האם הביטוח שבכרטיס האשראי מספיק לטיול סקי?
בדרך כלל לא. ספורט חורף נחשב פעילות בסיכון מוגבר ומוחרג ברוב הפוליסות הנלוות. למי שמתכנן סקי, צלילה או טיפוס כדאי לרכוש ביטוח נסיעות נפרד עם הרחבה מפורשת לפעילות הרלוונטית.
כמה כרטיסים כדאי לקחת לטיול?
שניים הם מספר סביר: כרטיס עיקרי עם עמלות נמוכות, וכרטיס גיבוי ממנפיק אחר למקרה של חסימה, אובדן או תקלה טכנית. כדאי לשמור אותם במקומות נפרדים ולא באותו ארנק.
האם כדאי להחליף כרטיס רק בשביל טיול אחד?
תלוי בהיקף ההוצאה ובעלות הכרטיס. אם ההוצאה הצפויה גבוהה והחיסכון בעמלות עולה על דמי הכרטיס, המעבר משתלם. עבור נסיעה קצרה עם הוצאה צנועה, ההפרש לעיתים קטן מהטרחה.
לסיכום
הבחירה בכרטיס אשראי לנסיעות מתנקזת לשלוש בדיקות: כמה עולה ההמרה, כמה עולה משיכת מזומן, ומה באמת מכסה הביטוח הנלווה. טווח עמלות ההמרה של כ-1.5-3 אחוזים נראה קטן על הנייר ומשמעותי בסוף הטיול, וביטוח נלווה מוגבל בימים ובתנאים אינו תחליף אוטומטי לפוליסה נפרדת. רבע שעה של קריאה בדף התנאים לפני הטיסה שווה יותר מכל התייעצות בדיעבד.
עורכת ראשית, Droppa
נועה ברק עורכת את Droppa מאז 2023. הרקע שלה בכתיבה על עיצוב, אדריכלות ותרבות צריכה, והיא אוהבת במיוחד כתבות שמתחילות בשאלה פשוטה של קוראים ומסתיימות במדריך שאפשר ליישם. כשהיא לא עורכת, היא מסתובבת בירידי עיצוב ומצלמת חזיתות של בניינים.